• 港產獨角獸

    港產獨角獸(未上市而市值逾十億美元的初創)終於出現了!

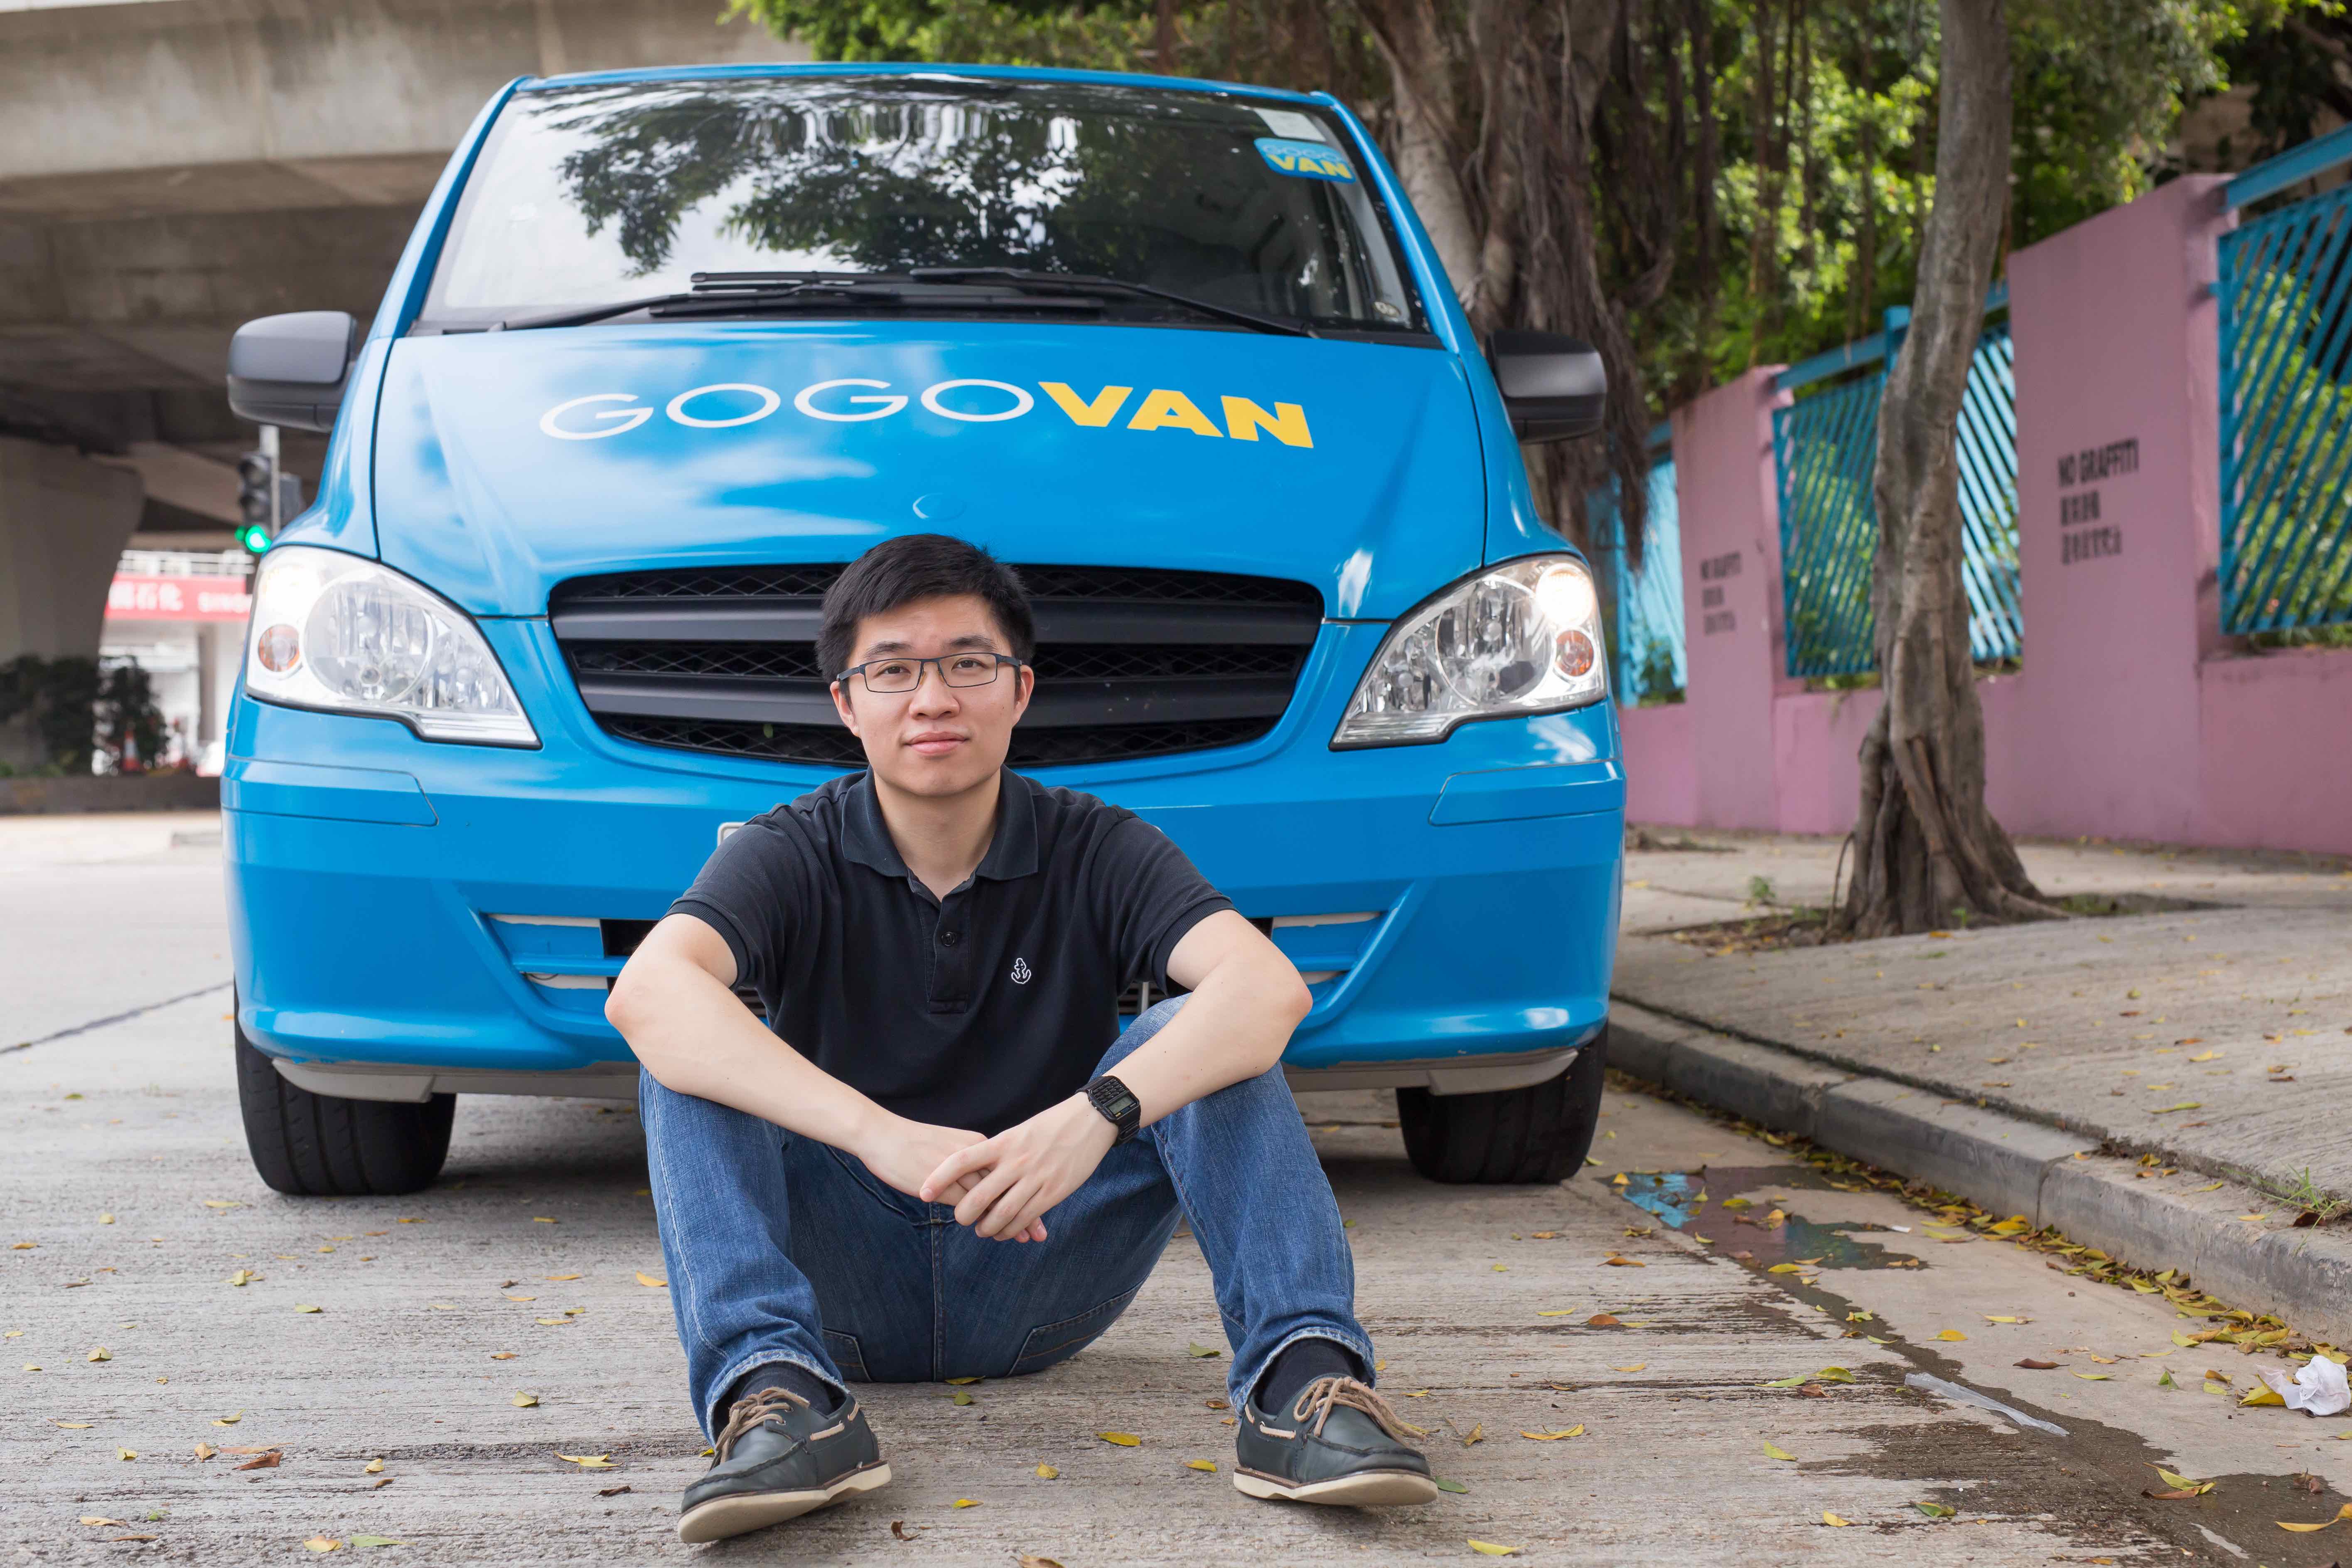
    2013年由五個小子湊合港幣二萬元起家的GoGoVan,周初宣佈與在美國上市的「58同城」旗下子公司「58速運」合併,成為亞洲最大的同城貨運平台。此合併的亮點之一是其交易規模,外界雖然不清楚具體數字,但雙方在記者會上承認是「獨角獸」級,創下香港初創界紀錄。

    此外,併購交易完成後,GoGoVan創辦人林凱源(Steven Lam)將出任新公司CEO,管理包括內地超過100個城市的業務,32歲便擔此重任,值得港人自豪。GoGoVan本已在亞洲共14個城市設點,合併後的新公司,毫無疑問是區內行業龍頭。上市之路可謂指日可待。

    我2014年年初在一個創業比賽上認識Steven,對他留下深刻印象。記得他曾展示一張圖,顯示GoGoVan平台每天處理的訂單數目,和每月登記司機的數目,增幅都以倍數計,可見對原有市場顛覆之劇烈。

    大家還記得GoGoVan面世前,「call van」是怎樣一番光景嗎?你得提前致電預約,但通常久久不獲回覆;call台以人手配對司機和乘客,效率欠奉;最沒自主的是一眾司機,不管該月生意如何,都要向call台繳交定額月費,每張單另外拆佣,收入受限。

    GoGoVan橫空出世後,既釋放了龐大的市場需求(市民隨時可叫車),又為司機帶來工作時間上的自主,使他們從此不必上台,收入多勞多得。四年來,GoGoVan已處理超過2500萬宗交易,融入港人生活。

    但GoGoVan的壯大之路絕非一帆風順,單是向司機徵收佣金一役,就令他們背上「霸權」之名。但這種遭遇非GoGoVan獨有,矽谷先進亦同病相憐。望GoGoVan五子勿忘當日每個向他們伸出友誼之手的司機,如何助他們挑戰原來行業龍頭,才能成就今天。只要平台繼續為用家和司機帶來價值,GoGoVan就經得起風吹雨打。

    ***

    相關文章:

    誰是香港第一家「獨角獸」

    GoGoVan闖關

    Call車之戰

    ***

    本文同日獲《晴報》刊登於專欄「創業群俠傳」

  • Call車之戰

    在美國,隨Uber進入「無人駕駛」狀態(主要高層包括CEO職位懸空),其一直在競爭中處於下風的對手Lyft,開始初嚐勝利。

    月初Lyft宣佈,已達每天100萬駕次的里程碑,並連續48個月錄得增長。一天100萬駕次不算什麼,Uber三年前已達此目標,但它在這場Call車之戰中所形成的趨勢逆轉,卻不可不察。

    嗅覺最靈敏的當然是投資者。TechCrunch六月曾報道醜聞纏身的Uber,其估值由最高的680億美元,下跌至500億甚至更低,令其股票在二手市場成了燙手山芋。但另一邊廂,買家卻對Lyft興趣日濃,它在二手市場的股票折讓,由常見的20%下跌至9到13%,很多賣家卻不動如山。

    把時間軸再拉長一點,Uber與Lyft之間的此消彼長早在年初已形成:幾乎瀕臨賣盤的Lyft,在Uber飽受#DeleteUber號召困擾下,忽於四月宣佈喜獲六億美元融資,總融資額達26億元;雖然與已融了88億美元的Uber仍有大段距離,但它九死一生的格局已被改寫。如果Lyft夠韌力,而Uber跌勢不止,誰能預料最終孰勝孰負?

    Uber與Lyft雙雄爭霸的故事,充分反映在一場戰爭中,只要不被消滅,就有翻盤的機會。在香港的GoGoVan與Lalamove身上,也看到類似戲碼。

    Startup Book_GoGoVan Final Edited_026

    2013年面世時,GoGoVan早佔先機,口碑與服務都較當時的EasyVan稍勝一籌。但EasyVan不服輸,把戰線延至東南亞,還改名Lalamove深耕細作。

    最近Lalamove的創辦人「十優賭神」周勝馥分別在英文報章接受訪問,指Lalamove已取下東南亞市場,聲稱有機會成為市值逾十億美元的獨角獸,並於數年內上市。

    看這場本地的call車之戰,就知道輸一場戰役的,未必輸掉整個戰爭。GoGoVan的下一著棋如何,份外令人期待。

    ***

    本文精簡版2017年7月21日刊於《晴報》專欄「創業群俠傳」

  • 從初創到上市

    香港成功的初創企業少,一大原因是融資困難;融資困難,因投資者看不到回報的出路,所以不敢輕易投資。

    換在美國,投資者投100家初創,哪怕最終只有一間上市成功,投資者亦可藉此套現,獲利以百倍、千倍計。

    初創的存亡,因此和該地資本市場對初創的接納程度息息相關。

    香港是與紐約、倫敦齊名的三大國際金融中心之一,但香港的資本市場卻面對嚴峻挑戰:

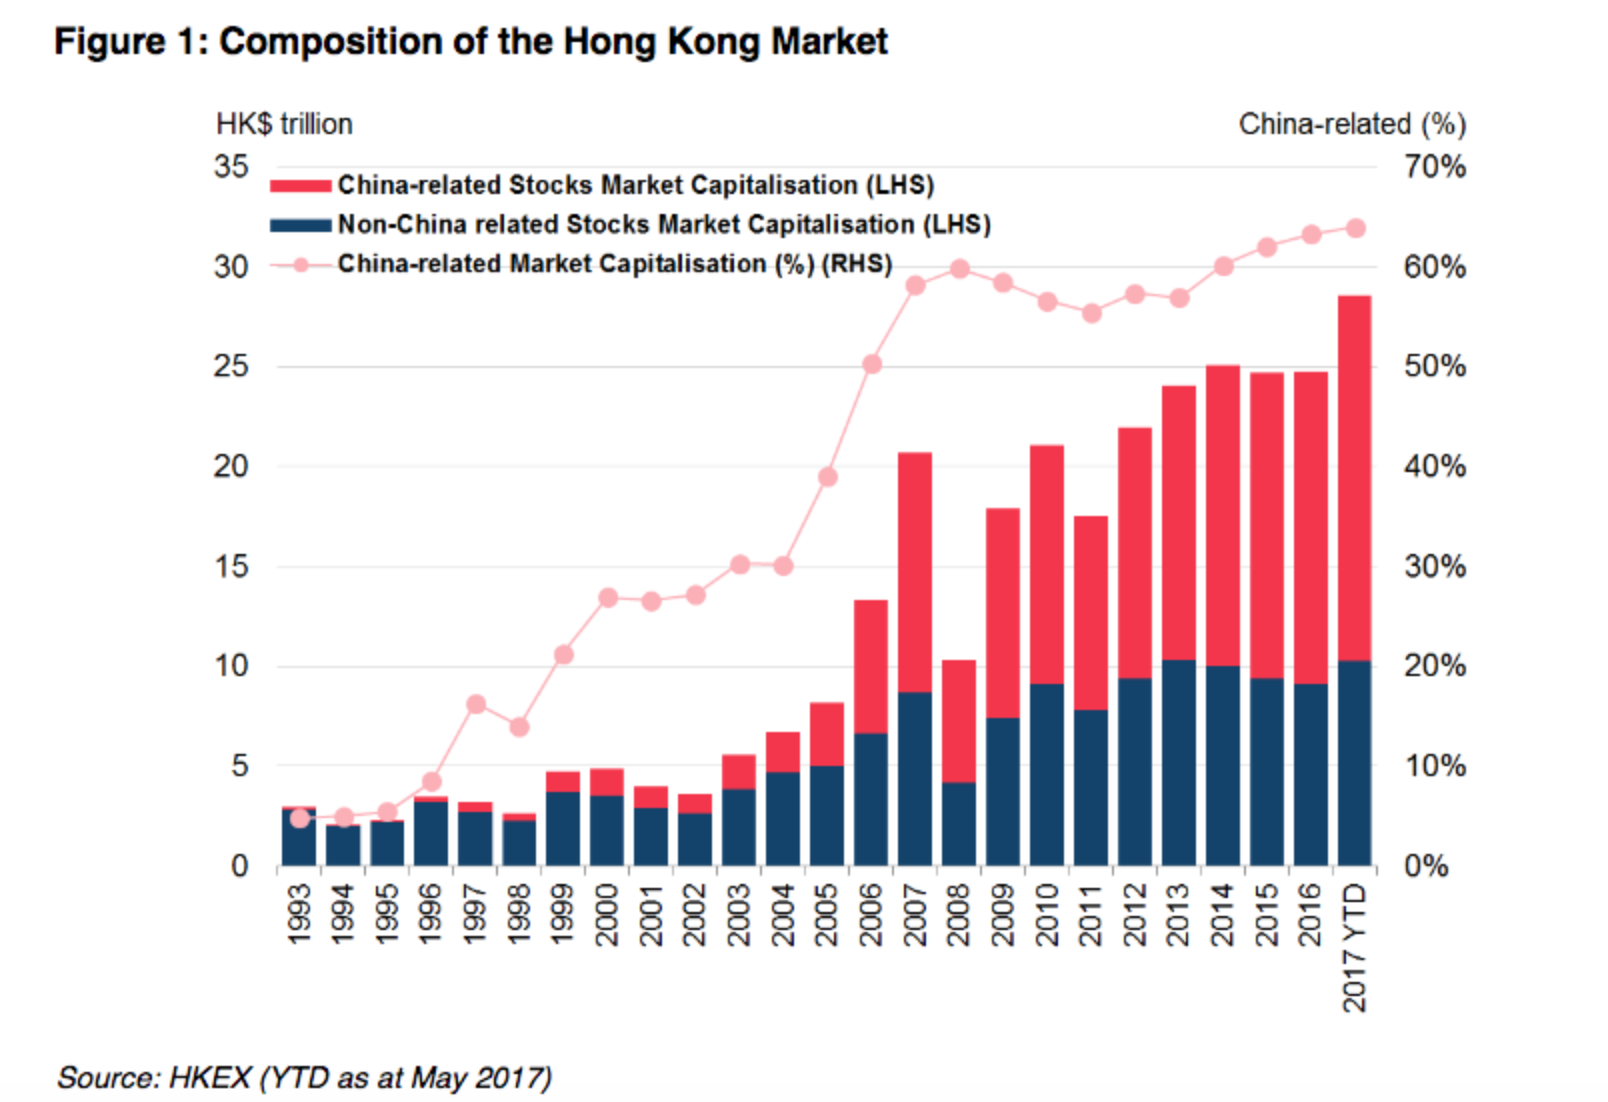
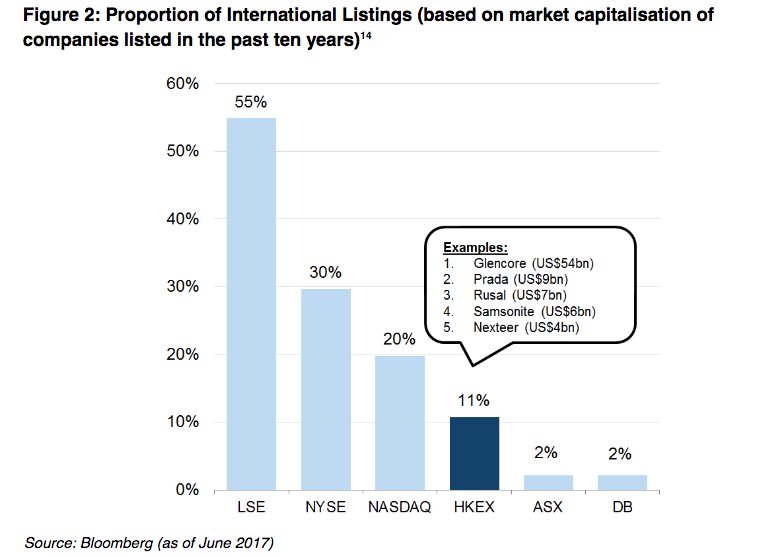
    第一,市場向內地集中。過去十年,在香港上市的內地企業,佔總市值64%;同期來港上市的跨國企業,僅佔總市值11%,這和倫交所的55%,或紐交所的30%不可同日而語。

    Screen Shot 2017-07-04 at 12.11.08 PM

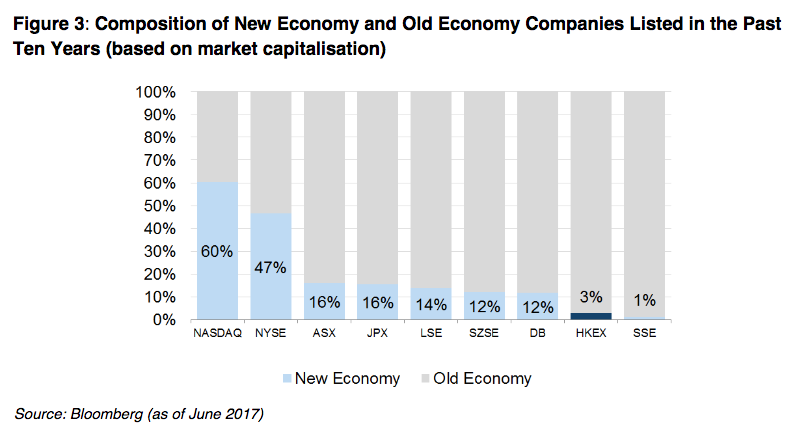
    第二,市場依賴舊經濟。金融與地產業佔香港交易市場總市值44%,而「新經濟」如生化科技、軟件等只佔3%(不計騰訊)。相對而言,新經濟佔納斯達克總市值60%、紐交所47%。

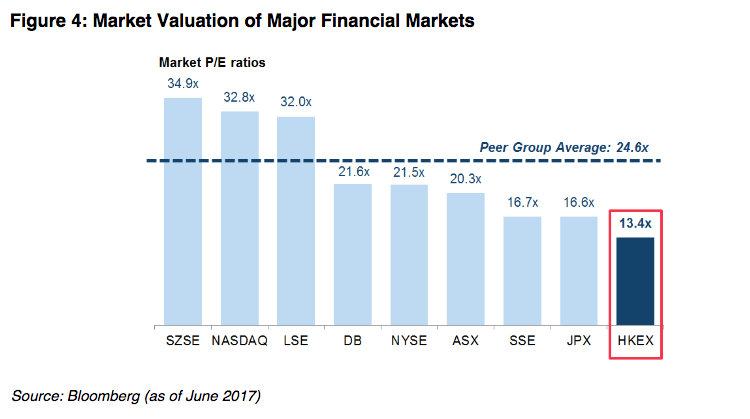
    資本市場聚焦增長較慢的舊經濟(市盈率為13.4倍,納指的市盈率為32.8倍),令投資者興趣從缺,更難吸引增長強勁的科技公司來港上市集資,形成惡性循環。

    Screen Shot 2017-07-04 at 12.11.22 PMScreen Shot 2017-07-04 at 12-1.11.37 PM

    香港的上市制度要有所突破,便需考慮因時制宜,容納未達盈利或同股不同權的科技公司來港上市。問題是,香港不同美國,當地大部份投資者為機構或專業投資者,對科技公司的監管較鬆,但香港的散戶卻佔了市場交易約三成,不能不保障他們的利益。

    為此港交所提出諮詢文件,建議在主板以外另設「創新板」,專為科技公司或新經濟而設,冀在創新與監管中取得平衡,拓展香港資本市場的出路。

    我細閱文件後,覺得其初衷很好,還與幾個相對成熟的初創企業如GoGoVanGreen Tomato等與負責該項目的港交所職員交流了兩小時。最大好處是雙方理解更多,舉例,港交所認為「同股不同權」的安排必受初創歡迎;事實上,有些初創在融資時給予某些投資者過高待遇,其實想藉上市的機會沖銷之。如何能在上市時既接納初創主要創辦人同股不同權的安排,又不容個別早期投資者權利過大,便是港交所聆聽市場意見後,要小心斟酌之處。

    抱殘守缺易,要在令監管機構滿意下有所突破卻很難,港交所開拓之心或比創科局更勝一籌。初創不妨一看文件,表達己見,將來上市環境改善、初創融資活絡,自己也受惠。

    ***

    本文精簡版2017年7月14日刊於《晴報》專欄「創業群俠傳」