• 消失的觀眾(上)

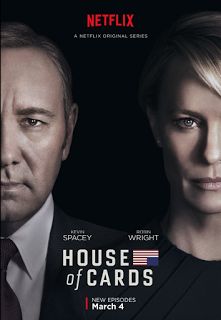
    香港的特首選舉還有個多星期便舉行,選戰氣氛日趨熾熱。我在這樣的氛圍下,一口氣煲盡52集Netflix原創神劇House of Cards《紙牌屋》,對照現實與戲劇的政治角力,真是痛快。

    Netflix成立於1997年,本來經營DVD出租生意,但他們與時並舉,廿年來逐漸把產品由實變虛,利用串流技術,化身內容點播平台巨擘。2013年Netflix更進一步,轉播以外,更推出自家製作,頭炮便是我正在看的《紙牌屋》。這套神劇推出後,不但口碑超勁,成為首套獲艾美獎、全球獎主要獎項的網劇,而且熱潮席捲全世界,令Netflix欲罷不能,每年添食一次。第五輯13集《紙牌屋》已鐵定5月30日面世,宣傳攻勢正密鑼緊鼓進行中。他們的最新網劇The Crown,以英女王伊莉莎白二世的生平為藍本,延續《紙牌屋》神話,叫好又叫座。

    眼見自家製作成功,Netflix乘勝追擊。去年他們推出126輯原創網劇,比美國任何免費或有線頻道都多;今年他們更計劃撥出60億美元預算,製作超過1000小時網劇

    Netflix是最早一批推出網上訂閱服務的內容供應平台,取代「逐套計」的傳統收費模式。他們一月公佈的最新年報顯示,全球用戶超過9300萬,2016年的全年收入達83億美元,淨賺近2億美元。Netflix成功將每人每月十元八塊的訂費,轉化成強大而穩定的收入模式。

    我和廣大香港觀眾一樣,是自小看免費電視長大的一群。近年大台電視劇越來越不對胃口,我幾乎已全面放棄,改上Apple的iTunes Store找電影看。每次付費$28或38,安坐家中便有高質素電影看,實在太方便。

    後來審視自己的網上消費習慣,發現幾乎每週都到iTunes Store租電影看,心想既然這屬穩定需求,不如訂閱Netflix試試看?一試之下,立即上癮,誇張一點說,我的觀劇世界忽然大得不能想像。

    (待續)

    相關文章:

    消失的觀眾(下)
    The Information以小勝大
    電郵姐妹花

    ***

    本文2017年3月17日刊於《晴報》專欄「創業群俠傳」
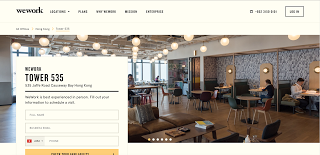
  • 共享空間由虛到實?

    銅鑼灣總統商場舊址,去年全面翻新成為跨國共享工作間WeWork。站在入口,首先會感受到超高樓底營造出的不凡氣派,隨臨街的扶手電梯直上大堂,西裝畢挺的服務員馬上報以微笑。每一層WeWork共享工作間,都配有大量落地玻璃間出來的會議室或房間,還有一排任斟任飲的自助酒水吧,全天候提供香濃咖啡或冰凍啤酒。

    這空間充滿陽光,穿連帽衞衣的年青人或在Macbook前埋首工作,或三三兩兩喁喁細語。這是你心目中理想的工作環境嗎?至少投資者認為是。

    WeWork創辦人Adam Neumann說,這裏為自由工作者或初創企業家,提供「真實的社交網絡」,只要成為會員,便可使用他們全球數十個大城市的WeWork,並結交志同道合的朋友。自WeWork2010年在紐約蘇豪區開設第一所共享工作間後,其市值在短短七年間迅速膨脹--行文時(2月28日)的最新消息,是日本軟銀的孫正義正考慮投放30-40億美元到WeWork,令其市值邁向甚至超越200億美元!即使不計軟銀,WeWork在去年三月接受了內地的風投基金注資4.3億美元後,市值已達170億美元。WeWork有這麼值錢嗎?

    所謂共享工作間,說穿了是「虛擬辦公室」的2.0版。許多創業者一開始負擔不了高昂租金,就「租用」一個核心商業區甲級商廈的地址,及其附帶的接聽電話及收發文件等服務,直到羽翼豐滿。此外,不少大企業也喜歡短租這類辦公室,作為擴充或縮減人手的緩衝。在倫敦上市的Regus本來是行業老大哥,它成立於1989年,在全球擁超過4000個辦公室,但最新市值只有約30億美元,遠不及初生之犢WeWork。

    共享工作間由虛到實,投資者固然帳面收入大增,但使用者呢?曾有美國女租客寫公開信投訴WeWork,說在這充滿玻璃間隔的地方,有健身室、瑜珈房、冥想室之類,偏偏沒有「揼奶房」;很多人也不習慣在超高「透明度」的房間中工作。WeWork已成龐然大物,接下來會怎麼走,令人好奇。

    ***

    本文3月3日刊於《晴報》專欄「創業群俠傳」

  • Snap上市 泡沫爆破?

    每次大市轉勢,總有其代表事件。2017年,科技界最引頸以待的一件事,是下月社交平台Snap的上市,但這會否恰巧標誌另一次泡沫的爆破?

    Snap是近年冒起最快的科技初創公司。它由三名史丹福學生於2011年創立,一年後獲第首筆48.5萬美元種子資金,兩年內晉身為市值逾十億美元的「獨角獸」。數年間, Snap的每日活躍用戶(DAU)急增至1.6億名(比較2012年上市的Facebook,其現在每日活躍用戶為5億名),至今獲注資逾20億美元。它本月初遞交上市文件,計劃下月在美國上市,估計上市後市值逾250億美元。

    究竟Snap有何獨特之處,令其價值連城?其一,它的「閱後即焚」功能,讓用戶安心分享私密訊息;其二,它的主要用戶以廿來歲或以下的「千禧世代」為主,不似Facebook漸呈老態;其三,Snap的殺手鐧是形形式式的濾鏡和改圖工具,讓用戶拍攝意想不到的趣怪相片作分享;它甚至在上市文件中自稱「相機」公司(提及79次之多)。

    然而,這一切也可說是早期投資者為其上市開路而吹噓的自圓其說。Snap雖擁大量用戶、市值驚人,但至今尚未錄得盈利。從事風投的Tim Connors在Snap遞交上市文件後不久向其發文猛轟,內容廣為創投界流傳。

    Tim Connors認為, Snap距離成功尚遠卻急於IPO,既對小股東不利,亦對其他為社會帶來更大改變的初創不公。他拆解Snap的營運數字,指每一名Snap用戶每年帶來三美元廣告收入,然而Snap每吸納一名新用戶,卻首先要花2.5美元買廣告,且需為每名用戶付出每年3.25美元,為他們在平台上分享的相片購買Google數據用量。Snap每年的行政與研發開支,還未計入內。換言之,Snap越多人用,蝕得越勁。比較而言,Facebook每年能從每名用戶身上賺取12美元廣告收入,全年淨賺近十億美元

    明知欠缺盈利,Snap為免法律責任,特在上市文件中以細字寫上警告字眼:Snap或永不錄得或維持盈利(Snap may never achieve or maintain profitablility)。如有小股民為搭順風車買入Snap股票,很有機會接下早期投資者火棒,恐怕招致蝕本離場。希望Snap不是泡沫吧。

    ***

    本文2月24日刊於《晴報》專欄「創業群俠傳」