• 竟向web3說不

    NFT、元宇宙、區塊鏈等和web3有關的概念,再一次為科技界帶來劇烈的地殼變動。不少web2.0年代已冒起的團隊也在磨拳擦掌,期望藉此推陳出新,再下一城。但凡事總有例外。

    甲和乙是我認識的兩個團隊,他們的核心技術和應用接近, 而且市場都夠國際化,深得用戶和投資者歡心。但在web3掀起的巨浪下,兩者的取捨卻頗不同。

    甲團隊本來計劃在2020年大舉出擊,卻因瘟疫持續不休而作罷。幸而團隊並無因此怠慢,他們一直密切觀察全球用戶的使用習慣,並收集數據,因應這些回饋優化和改革其應用,這段時間以來已推出2.0版本,還有3.0版本蓄勢待發。其不懈努力也得到回報,半年前B輪融資到位,足夠團隊繼續按其藍圖推進。至於web3巨浪,他們卻顯得踟躕不前。

    乙團隊在2020年推出的第一代產品成績不錯,本該順著原定方向繼續前行,但忽然掀起的web3巨浪,令團隊決心全面更改航道,遂浪而上。他們發幣(token)、打造元宇宙、積極地建立web3社交平台,其全面擁抱web3熱潮的態度令團隊成為投資者的寵兒,資金湧進的速度更前所未見,團隊士氣大振。他們想不通為什麼甲團隊在這勢頭竟向web3說不,對方是不是太保守了?這等於向錢說不啊。

    我覺得兩支團隊迥異的取態很有趣,就稍為思考了一下這個問題。因為甲團隊全是精英,又非首次創業,所以我幾可肯定他們作風一點也不保守;他們只是不跟風。不跟風又代表了一種堅持:不向投資者屈服。

    要知道初創和投資者之間,既須有相同理念,但也各有所取。初創的初心,總是做出驚天動地的產品,一舉改變世界;投資者著眼的則是面子和回報,至於能否改變世界、用家是否滿意,並非他們真正關心的課題。乙團隊緊貼潮流、滿盤元宇宙大計,正中投資者下懷,他們怎會不動心?不但要買,還得加注,因為投資在風口上的項目,才能增加他們低買高賣的回報,更可藉此向同行炫燿。乙團隊「深明大義」,自然成為投資者心目中的搶手貨。

    至於甲團隊,我相信他們遲遲未進軍web3的態度,必令部份投資者不滿,但明知有投資者不滿仍堅持原路,為什麼?我想到的唯一解釋,是他們對用家的重視更勝投資者。已推出的1.0和2.0產品都得到用家喜愛,為什麼不繼續優化它?為什麼要捨棄那些支持者?我估計對甲團隊而言,為用家提供更佳體驗、替用家解決痛點,是他們的首務,這比為投資者帶來回報更重要。吸資不是不重要,元宇宙也不是不做,但不必一窩蜂搶住做。因為沒有優先加入web3浪潮,才予人保守的感覺。

    據知乙團隊因為元宇宙概念得到投資者青睞,更集中資源在這方面開發,那個才面世不久的第一代產品,已被打進冷宮。我不識好歹地問一位知情者,那買剛下第一代產品的用家怎麼辦?對方聳聳肩道,購入科技產品總會遇上這樣的事吧。

    ***

    本文精簡版同日見刊於《晴報》專欄「創業群俠傳」
  • 數香港獨角獸.二之二

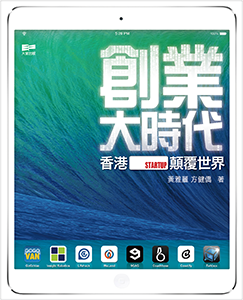
    (接上文)2015年我和方健僑(Ken)共同撰寫了一本書《創業大時代》,挑了八家具「顛覆性」(disruptive)的香港初創來寫。之所以用「具顛覆性」為選材標準,因為當時香港並無一家具公信力的「獨角獸」(未上市而市值逾十億美元)出現。但如今回望,卻發現我們的眼光不錯,因為事隔幾年,當中有些已公認達獨角獸的資格了。那什麼是「具顛覆性」?

    關於這個定義,我在為該書寫序時,引用了好友、創業者宋漢生的話,言簡意賅:「初創企業成功的標準,是能否搶佔到市場。而初創企業能搶佔的市場通常有兩種來源:搶佔了原先經營者的市場,是顛覆了行業;拓展出新的市場,是顛覆了用戶的行為。」

    當年我們以此為定義,寫下八家香港初創的故事,並分析其營運模式如何具顛覆性。其中兩家、GoGoX(前稱GoGoVan)和Welab,都在紅杉中國「創科香港基金會」(Hong Kong X Foundation)上月首度公佈的「香港獨角獸」榜單上有名。

    它們如何顛覆市場或用戶行為?GoGoX以手機應用程式,直接連通有召車需要的客戶和閒置的司機,是透過科技剔除中間人(Dis-intermediation)的典型案例。自2017年透過和「58同城」子公司「58速運」合併而晉身獨角獸之列後,GoGoX最新的里程碑是在今年申請在港上市。

    至於Welab,他們最初的主要金融科技方案,是利用大數據和人工智能,透過手機應用程式又快又平地批出貸款,顛覆借貸市場。如今它是在港持牌營運的虛擬銀行之一,亦已進軍多個海外市場,離上市之路不遠。

    此外,書中還寫了兩家具國際影響力的本地初創,值得一提,那就是9GAG和Casetify。而特別之處是,它們極少融資,是少數自給自足而具一定規模的初創。由於9GAG和Casetify的融資額和次數太少,外界難以估計其市值;但據我所知,它們每年的營業額應該接近甚至超越上億港幣的規模。

    今天略述的幾家「香港獨角獸」,和上周介紹的幾家,感覺上非常不同。最低限度,大家應覺得GoGoX和Welab是當之無愧的「香港初創」,而上周提及的如4Paradigm或Smartsens等,感覺上不屬「香港」的企業。不過我認為它們其實全部都擁有一個共同點,就是不完全依賴香港的土壤,而懂選擇性地利用香港的優勢。相信未來的「港產獨角獸」,亦將秉承此一特色。

    相關舊文:數香港獨角獸.二之一、《創業大時代》之序、誰是香港第一家「獨角獸」?、港產獨角獸

    ***

    本文同日於《晴報》專欄「創業群俠傳」見刊

  • 數香港獨角獸.二之一

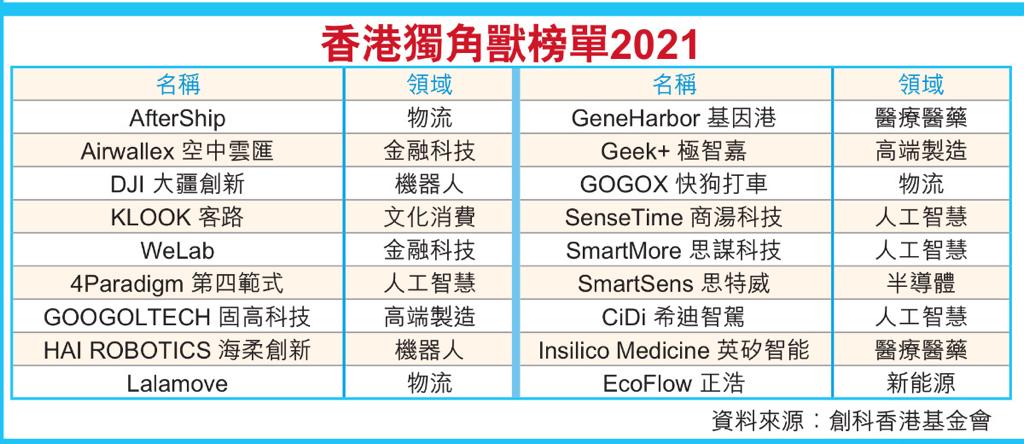
    上月下旬,由著名風投「紅杉中國」在香港成立的「創科香港基金會」Hong Kong X Foundation,在某活動上首度公佈了一個「香港獨角獸榜單」。榜單羅列了18間未上市而市值逾十億美元的初創,它們全部具備「香港基因」,即創辦人為港人、或創立於香港等。我看一看榜單,發現榜上有名的,竟有逾半數聞所未聞;把它轉發給一些香港初創圈子的朋友,他們的反應也大同小異。

    那這18家上榜的「香港獨角獸」到底是誰?按英文名稱順序,我知道的僅八間:Aftership(物流)、Airwallex(Fintech)、DJI大疆、KLOOK、WeLab、LaLaMove、GoGoX和SenseTime商湯。至於有些在圈子裏大名鼎鼎、相信市值也達十億美元門檻的如做檢測的Prenetics、開發遊戲及NFT的Animoca Brands、賣客製手機殼的Casetify等,卻不在榜上。

    說來「獨角獸」這稱號雖然有客觀標準,但「市值十億美元」卻有可操縱的空間,因為說穿了,只要有買賣雙方以這樣的價值成交就可以了(難怪有看過這個榜單的初創朋友打趣道,大概只有被紅杉投過的才夠資格上榜)。一般而言,初創要向幾家有規模、有信譽的風投,以大家有共識的價值成功融資後,那樣的市值才比較有公信力。而此類初創也因此較為圈子裏的人認識。

    看著另外那十多家不大熟悉的初創名字,不禁為自己的「脫節」汗顏。幸好初創「有光科技Fano Labs」的創辦人溫豪夫Miles,能為大家「突破盲腸」。他舉例道,「第四範式」4Paradigm(AI)的主要創辦人們,來自香港華為的「挪亞方舟實驗室」,而聯合創始人之一楊強,則為科大教授,乃人工智能領域的頂尖人物;從事高端製造的Geek+創於北京,不過把「海外總部」設在香港科學園;半導體公司SmartSens的創辦人徐辰是科大的碩士、博士,但從一開始就在國內設公司,情況類似商湯和大疆。這幾家「獨角獸」雖具「香港基因」,但並沒有以香港為主要市場,難怪我們未聽過。倒是Miles生於內地、曾在香港和美國接受高等教育,其背景使他能接觸到的「本地初創」,比我們這些在港土生土長的更廣。

    說到這裏,大家可知道香港第一家獨角獸是哪一家、誕生在哪一年?2015年香港的初創氛圍開始成形,我和方健僑博士(Ken)共同出版了一本書《創業大時代》,挑了八家初創來寫,可是那年香港一家「獨角獸」都沒有。因為不能以「市值十億美元」的客觀標準作選材準則,我們就選了八家具「顛覆性」(disruptive)的初創來寫。如今回首,發現我們的眼光奇準,因這八家中已有好幾家目前達到「獨角獸」的標準了…(待續)

    相關舊文:《創業大時代》之序、誰是香港第一家「獨角獸」?、港產獨角獸

    ***

    本文同日於《晴報》專欄「創業群俠傳」見報