• Spotify的音樂革命

    大汗淋漓地從跑步機上下來,我忍不住立即發了一條訊息給NEX的CEO李景輝(David):「不要錯過Netflix剛上架的劇集叫The Playlist,是有關Spotify的初創故事,你一定感興趣。和唱片公司周旋那一集尤其令我共鳴!」NEX剛發佈「音樂體感遊戲」Starri,有和Spotify類似的經歷。

    The Playlist不但拍得好看,且對今年忽然涉足和音樂與版權相關工作的我來說,更別具意義。

    (相關舊文:中秋送禮)

    有別於大部份雄霸全球的科技巨企,Spotify並非來自「科技聖地」矽谷,它誕生於歐洲的瑞典。其異軍突起,不但改寫唱片公司的發展軌跡,也掀起前所未見的音樂工業革命,顛覆全球用戶的音樂播放習慣。目前Spotify穩佔全球音樂媒體第一位,市佔率逾三成,三大科技帝國Apple,Amazon和YouTube(Google)的同類服務都瞠乎其後。Spotify的誕生與成長,也可以說是眾初創中最艱難的之一,因為它必須和財雄勢大的唱片巨頭正面交鋒而取得共識。

    說The Playlist拍得好看,因為編劇聰明地從六個面向出發(The Vision、The Industry、The Law等),以六個主要人物為骨幹,交織出一個精采故事,結構複雜而有條不紊。我最喜歡的第三集(The Law),從代表Spotify的法律顧問Petra Hansson之第一身出發,開宗明義道出Spotify成立時最難跨過的門檻:唱片公司不願改變,科技公司不肯妥協(”If there’s one thing record company big shots hate, it’s change. And if there’s one thing tech guys hate, it’s compromise.”)。而她就是那條把兩者拴在一起的線。

    (相關舊文:Best Closer)

    Spotify成立於2006年,當時有一個叫The Pirate Bay的網站,以P2P形式讓用戶下載盗版音樂,在全球大受歡迎。各唱片公司明知網上盗版禁之不絕,但眼白白看著利潤大幅流失又無能為力,極之頭痛。Spotify主動和唱片公司交涉,冀取得歌曲授權,與唱片公司從廣告收入中分成,以合法身份提供音樂串流服務。當時雙方最大的分歧,在於唱片公司無法接受讓用戶「免費」享用音樂,而Spotify則不願製造付費門檻(paywall)。這道鴻溝,終憑Freemium(免費增值)模式得到解決。

    目前在Spotify全球4.5億使用者中,佔約六成的基本用戶不必付費,他們憑廣告為Spotify帶來收入,貢獻總營收大約一成;餘下四成多付費訂戶的營收貢獻比例,則達近九成。然而,不論Spotify賺多少,七成收入歸版權方,即唱片公司。

    (參考來源:【曼報】Spotify:唱片公司打工仔還是聲音帝國?)

    在The Playlist第三集中,為Spotify和一眾唱片公司居中斡旋的Petra,得費盡九牛二虎之力,讓唱片公司明白、並接受按歌曲播放率分成的概念,同時使出合縱連橫手段,才能令頑石點頭,獲唱片公司首肯授權。我真慶幸在2022年才開始涉足這方面的談判,為NEX與香港和台灣的唱片公司洽談音樂授權,因自Spotify開始,一眾科技、遊戲公司多年來已開闢出條條大路,為我們省下許多功夫。

    歲末有許多「煲劇清單」出爐,我向從事科技創業的朋友推薦這套The Playlist,不管你是創辦人、投資者或程式員,相信都會找到共鳴。

    ***

    本文分上下兩集,於上周五及今日見刊於《晴報》專欄「創業群俠傳」
  • 長線入市時機?

    上周港股經歷驚濤駭浪,恒生指數全周跌8.3%,為四年多來表現最差的一星期;周五收報14863點,創13年多以來的新低。「股王」騰訊去年2月才創下歷年股價的最高紀錄$757,這個星期卻跌至$200元邊緣,跌幅慘不忍睹。此刻是長線入市時機,抑或應及早止蝕離場?

    (相關舊文:做有護城河的生意、為什麼要買巴郡和NASDAQ指數?)

    不妨參考Amazon的經典故事。Jeff Bezos在1994年成立Amazon,三年後帶領公司上市,但不久遇上科網泡沫爆破,曾試過一年內股價暴跌八成。在2000年給股東的信中,Jeff Bezos以這個字開頭:OUCH,以表達跌得多痛。

    1999年年底,Jeff Bezos接受NBC Nightly News訪問,主持人Tom Brokaw問道,貝索斯先生,你到底知不知道「盈利」怎麼寫?(原句是:”Mr. Bezos, can you even spell “profit”?”)當時Amazon的股價一瀉千里,令許多投資者損手,情況和今天的騰訊大概不遑多讓。

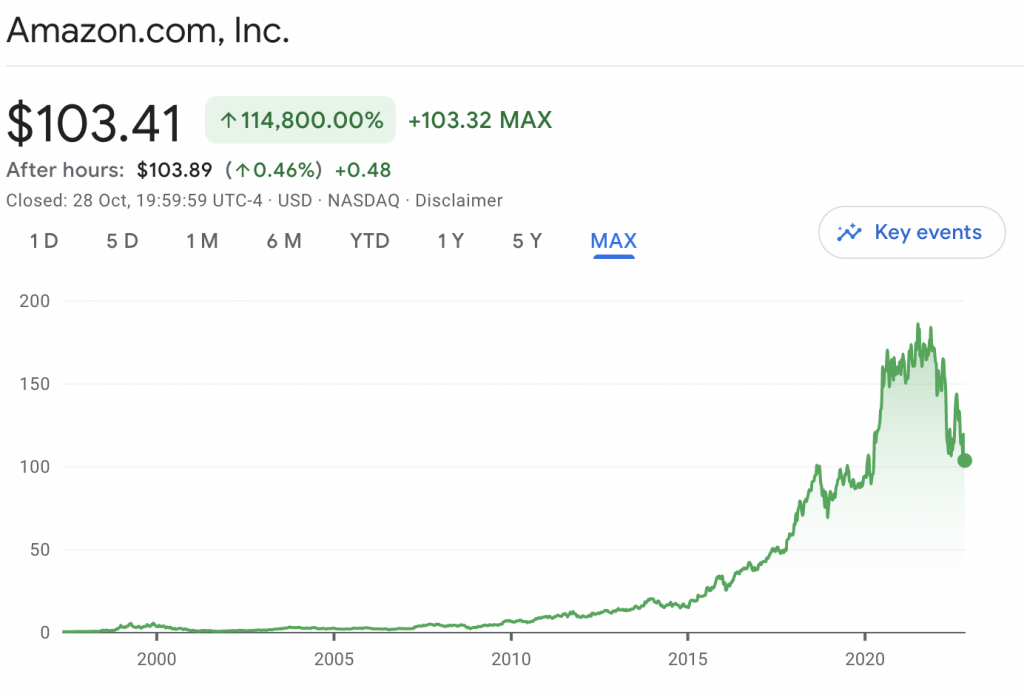
    好一個Jeff Bezos,鎮定地回答:P-R-O-P-H-E-T。他拼出了「盈利」(profit)的同音字「預言」(prophet),預言只要Amazon堅持長線發展方向,未來股價必會節節上升,迎來大豐收。Amazon股價的all-time high為去年創下的186美元,若不計發生在今年六月「20股合1」的影響,相當於三千多美元一股!

    把Amazon的股價走勢展開,它首十來年的股價起跌幾乎如平線一樣,根本不足為道

    但當時的Jeff Bezos憑什麼有底氣作出那番預言?他說當Amazon股價由113美元跌至6元時,公司的營業表現卻不受影響,依舊亮麗:用戶人數、每單位盈利、增長等各項指標都在穩步上揚,生意根本越做越好。「如果一家公司今天比一年前表現更佳,憑什麼股價會比去年跌這麼多?」他在那封以「Ouch」開道的信中自問自答。原因是股價只反映短期因素,沒有反映公司的長期盈利能力,而他相信自己公司的長線發展。他引用「股神」巴菲特師傅、「價值投資之父」Benjamin Graham的名言解釋:

    “In the short term, the stock market is a voting machine; in the long term, it’s a weighing machine.”

    Jeff Bezos是奉行長線投資、長遠價值的表表者,自1997年開始撰寫「給股東的信」以來,他數次以「Long Term」或「Long View」起題,多年來堅持不受短期盈利或股價左右公司決策。的而且確,若看事物的眼光夠長遠,如上圖般把Amazon的股價走勢展開,它首十來年的股價起跌幾乎如平線一樣,根本不足為道。目前Amazon的股價又再度比一年前的高位下挫八成,但相信以興建「萬年鐘」為嗜好的Jeff Bezos,仍能不動如山。

    (相關舊文:創業的短跑和長跑、世界首富金句、創業五本書)

    ***

    本文精簡版同日見刊於《晴報》專欄「創業群俠傳」

  • 初創的押注

    當香港也終於減少入境旅客酒店隔離檢疫日數時,我們就知道纏繞全球逾三年的疫症,開始進入尾聲。幾年來,除少數幸運兒外,全球大多數企業都飽受社交距離措施影響,倒下的不少,倖存的也慘澹經營。只是沒想到,當疫情消退時,一些「疫市贏家」反而進入寒冬。

    (相關舊文:疫下初創兩極化、疫市贏家)

    說的是一系列近月掀起裁員潮的美國科技企業,如Shopify。疫症肆虐三年間,大量網上購物活動應運而生,整個電商市場容量大增,Shopify作為全球網店平台龍頭之一,自然見風駛?,大事擴張,押注在網購潮流不會逆轉的趨勢上。可是今年的環球經濟狀況和前幾年大不相同,俄烏戰事持續、能源價格高企、通脹加劇、美國進入加息周期…普羅大眾不得不緊縮開支,節省非必要使費。連鎖效應下,不少網店倒台,Shopify的股價和生意額也迎來大倒退,結果在上月底宣佈裁員10%,即日生效。

    (相關舊文:來自愛爾蘭的天才兄弟)

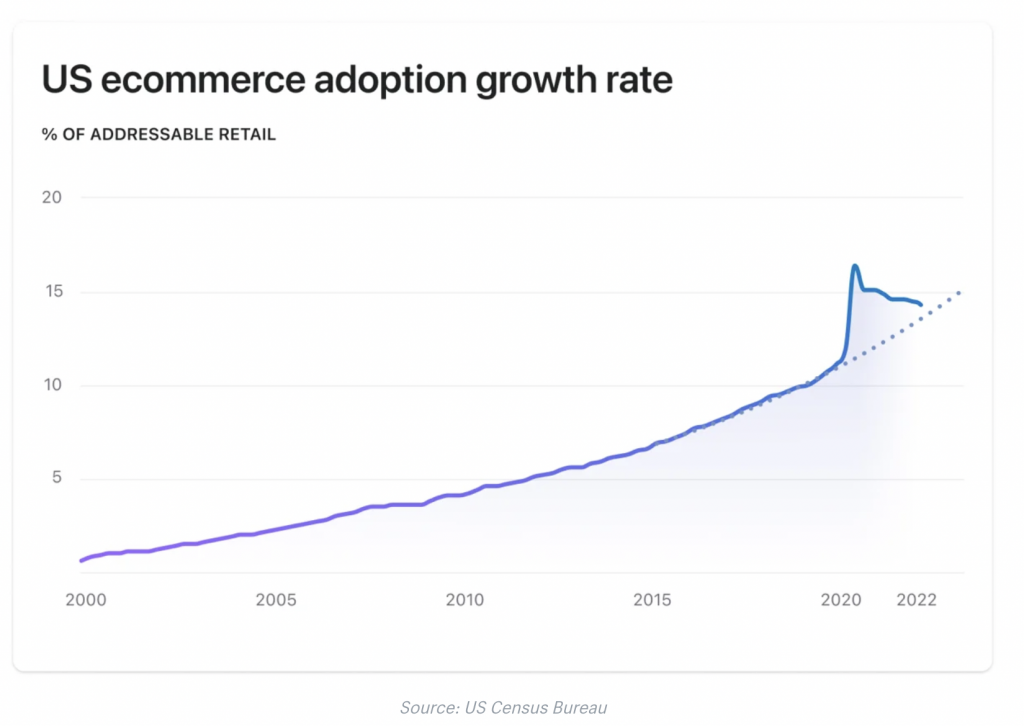
    (上圖)摘自Shopify的新聞稿

    容我引述一幅來自Shopify新聞稿的圖表,簡單說一說情況。從2000年開始,廿年來美國電商市佔率一直沿著一條順滑的曲線,穩定地成長,由個位數增加到2020年的逾10%左右。疫症全球爆發後,電商市場發生爆炸式增長,直線上升至逾15%,完全突破過去20年的生長速度,一口氣把整個電商市場的發展推前了最少三年。面對這種井噴式業務增長,Shopify的管理層當時押下賭注,樂觀地估計這種趨勢將於疫後持續,所以積極擴充人手,為未來的業務作準備。但始料不及的是,這個趨勢只屬曇花一現,不久便掉頭向下。美國人的購物習慣並沒有被扭轉過來,疫後還回歸到「常態」。Shopify的CEO只好認輸,承認當初誤判形勢,錯把一個短期的趨勢看成長期趨勢,並因此付出高昂代價,不得不裁員減開支。

    如何判斷趨勢,是艱深的學問,對初創而言,有時更是生與死的押注。一位在web2.0做得很成功的初創CEO曾向我分享他的思路歷程:他們的業務全球化,過去單是每月「找數」給各地的合作夥伴,都花去不少行政和時間成本。幾年前偶而使用加密幣結帳,在剔除銀行這個中間人後,驚覺效率大增、行政費用銳減,體驗到前所未有的暢快!這位CEO常從用家角度入手,體驗什麼是不可逆轉的趨勢,以此作為業務發展的參考,經歷了加密幣的應用後,他認為那是一試便無法回頭的經驗,必將造成不可逆轉的趨勢,所以決定把公司業務押注在Web3.0的冒起,並在幾年間,默默地把八成個人資產轉為加密幣。目前加密幣市場正處寒冬,這位CEO內心想必受盡煎熬。但相信只要有本事把熊市捱過去,就是成功的押注。

    (相關舊文:銀行的恐懼)

    ***

    本文同日見刊於《晴報》專欄「創業群俠傳」